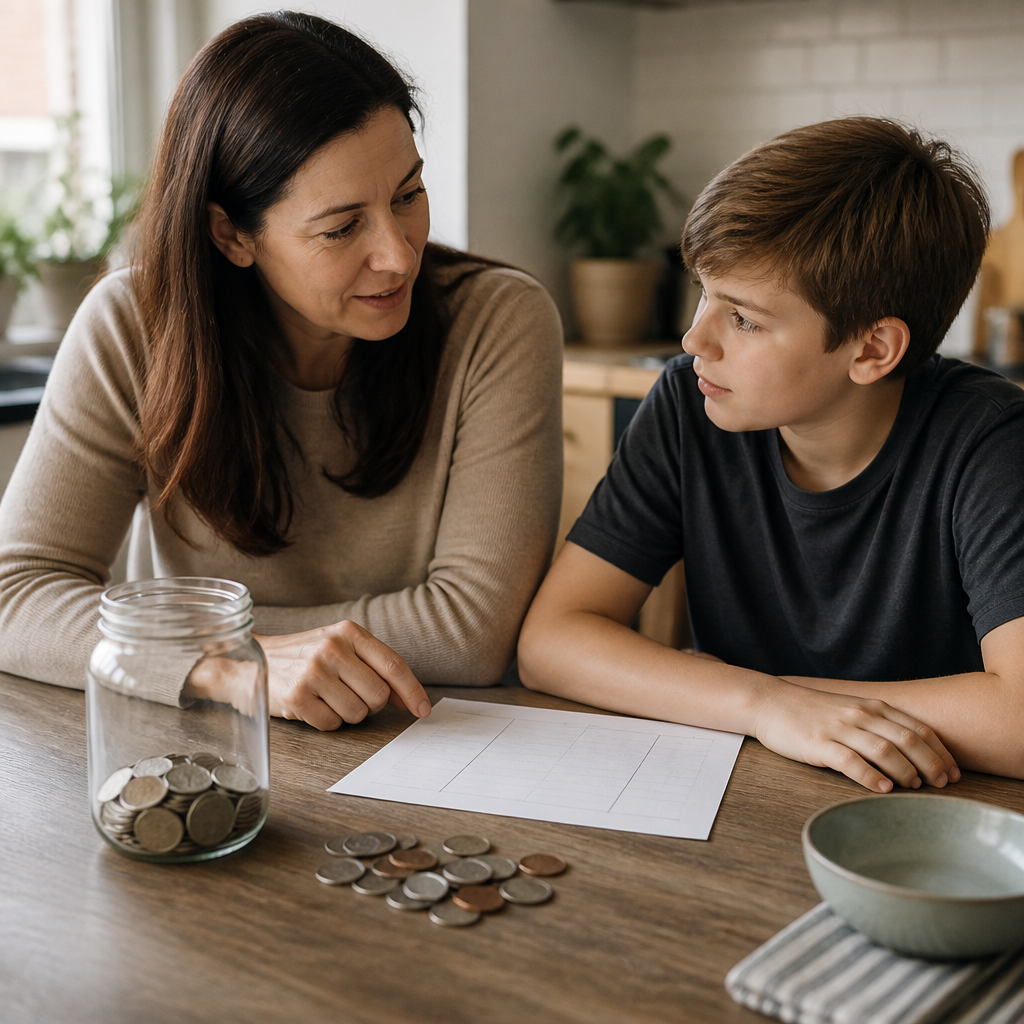
ביטחון כלכלי לילדים נשמע כמו יעד רחוק, אבל בפועל הוא נבנה מצעדים קטנים, עקביים, שמתחילים הרבה לפני המשכורת הראשונה. לא מדובר רק בכסף שיצטבר, אלא ביכולת של הילד להפוך למבוגר שמבין איך כסף עובד: איך מתכננים, איך דוחים סיפוקים, איך מתמודדים עם טעויות, ואיך מקבלים החלטות שלא מושפעות רק מלחץ חברתי או פרסומת מבריקה. ככל שמתחילים מוקדם יותר, כך הידע וההרגלים נטמעים בצורה טבעית יותר.
האתגר להורים הוא לשלב חינוך כלכלי בלי להפוך כל שיחה בבית ל״שיעור״. ילדים קולטים בעיקר מהאווירה ומההתנהלות בפועל: איך מדברים על קניות, האם יש תכנון לפני הוצאה, האם יש גבולות ברורים, והאם כסף הוא מקור למתח או כלי שמשרת מטרות. במאמר הזה נסקור דרך מעשית, שלב אחר שלב, מגיל הגן ועד הבגרות, לבניית ביטחון כלכלי שמבוסס על הבנה, אחריות ועצמאות.
גיל הגן: כסף כמשהו מוחשי ופשוט
בגילאי 3 עד 6 ילדים חושבים בצורה קונקרטית. לכן כדאי להתחיל ממשחקים ומסיטואציות יומיומיות: תשלום בקופה, ספירה של מטבעות, והבחנה בין רצון לצורך. זה לא הזמן להרצאות על ריבית, אלא לבנות שפה בסיסית: ״יש לנו סכום מסוים״, ״אם קונים עכשיו משהו אחד, אולי לא יישאר לאחר כך״, ״אפשר לבחור״.
כלל אצבע טוב הוא להפוך כסף לחלק מהסיפור המשפחתי בלי להעמיס: לתת לילד להחזיק מטבעות, לשלם בעצמו על משהו קטן, ולהבין שיש מחיר ולא הכול חינם. גם דמי כיס קטנים יכולים לעבוד, כל עוד הם עקביים וברורים.
- משחק ״חנות בבית״: תגי מחיר מאולתרים ובחירה מה ״קונים״ עם סכום מוגבל.
- בחירה מודעת בסופר: לבחור מוצר אחד מתוך שניים, ולהסביר למה בוחרים כך.
- צנצנת שקופה לחיסכון: כדי לראות את ההתקדמות ולא רק לשמוע עליה.
- שיחה קצרה אחרי קנייה: מה קנינו, האם זה היה צורך או רצון, ומה נלמד לפעם הבאה.
בית ספר יסודי: דמי כיס, מטרות וחיזוק אחריות
בגילאי 6 עד 12 ילדים כבר מסוגלים להבין תכנון בסיסי: יעד, זמן, והפער בין הרצוי למצוי. כאן דמי כיס יכולים להפוך לכלי חינוכי אמיתי, בתנאי שמגדירים מראש מה מצופה מהילד לממן ומה לא. כשהכול ממומן אוטומטית, אין באמת מקום להחלטה וללמידה. מצד שני, גם לא כדאי להפיל על הילד הוצאות לא מותאמות לגילו.
בשלב הזה חשוב לתת לילד לטעות בסכומים קטנים: לקנות משהו ולהתאכזב, לבזבז מהר מדי ולהישאר בלי. טעות קטנה בבית היא חיסון טוב נגד טעות גדולה בעתיד. תפקיד ההורה הוא לא להטיף אלא לעזור לילד לנתח מה קרה, ולחשוב על פתרון.
| הרגל | איך מיישמים בבית | מה הילד מרוויח מזה |
|---|---|---|
| מטרה לחיסכון | בוחרים יחד משהו שהילד רוצה ומגדירים סכום וזמן | סבלנות ותכנון |
| תיעוד פשוט | רשימה קצרה של הכנסות והוצאות במחברת או בטלפון של ההורה | מודעות להרגלי הוצאה |
| בחירה במקום אוטומט | נותנים לבחור בין שתי אפשרויות באותו תקציב | אחריות על החלטה |
| דחיית סיפוקים | מסכמים שמחכים שבוע לפני קנייה ״גדולה״ יחסית | שליטה עצמית |
חטיבה ותיכון: עצמאות, עבודה ראשונה והבנת סיכונים
בגיל ההתבגרות כסף מתחבר לזהות, סטטוס וחברתיות. הרצון להשתייך מעלה הוצאות, ולעיתים גם לחץ להתנהל כמו ״כולם״. זה בדיוק הגיל שבו כדאי לדבר על ערכים: מה חשוב לנו במשפחה, על מה כן מוציאים, ועל מה פחות. לא כדי להטיל מגבלות שרירותיות, אלא כדי ליצור מצפן פנימי.
עבודה מזדמנת, אם מתאימה לילד ולמשפחה, יכולה להיות שיעור עצום: הזמן שווה כסף, כסף שווה בחירה. כאן נכנסים גם מושגים כמו התחייבות, סדרי עדיפויות, וההבנה שלא כל הצעה היא עסקה טובה. לצד זה, זה גיל טוב להכיר את הסיכונים של ״כסף קל״, רכישות אימפולסיביות ברשת, והלוואות בין חברים.
- להפריד בין כסף לשוטף לבין חיסכון למטרה: שני ״כיסים״ שונים, גם אם זה רק חלוקה במעטפה.
- לקבוע כלל למשיכות ספונטניות: למשל, לא קונים אונליין בלילה, מחכים לבוקר.
- לתרגל תקציב לפרויקט: מתנה לחבר, טיול שנתי, או אירוע, עם תכנון מראש.
- להסביר חוזים והתחייבויות בשפה פשוטה: מה זה קנס, מה זה ביטול עסקה, מה זה אחריות.
למקור מידע ניטרלי ושימושי על התנהלות פיננסית צרכנית אפשר להיעזר גם באתר הרשמי של המדינה. מומלץ לקרוא את מדריכי יחידת הפיקוח על הצרכנות כדי להכיר זכויות בסיסיות בקנייה, ביטולים והחזרים, נושאים שבני נוער פוגשים יותר ויותר כשהם קונים אונליין.
המעבר לשירות, לימודים וחיים עצמאיים: לבנות מערכת ולא רק משמעת
כשעוברים לגור לבד, יוצאים לשירות או מתחילים לימודים, ההתנהלות הכלכלית הופכת למערכת שלמה: שכירות, חשבונות, תחבורה, אוכל, ולעיתים גם אשראי. הרבה צעירים מגלים שהבעיה אינה ״חוסר משמעת״ אלא חוסר שיטה. לכן, במקום רק לומר ״אל תבזבז״, כדאי לעזור להם לבנות תשתית: תקציב חודשי, מעקב קבוע, וגבולות שמכבדים גם חיים חברתיים.
בשלב הזה חשוב להבחין בין שני סוגי הוצאות: הוצאות קבועות והוצאות משתנות. ההוצאות הקבועות הן עוגן. אם הן גבוהות מדי, כמעט בלתי אפשרי להתאזן גם עם כוונות טובות. ההוצאות המשתנות הן המקום לתרגול מודע: להציב תקרה, לבדוק פעם בשבוע, ולהבין לאן כסף ״נוזל״.
| תחום | שאלת בקרה חודשית | דוגמה להתנהלות מאוזנת |
|---|---|---|
| דיור וחשבונות | האם ההתחייבויות הקבועות מתאימות להכנסה? | לבדוק חלופות לפני חתימה, להבין מה כולל התשלום |
| אוכל וקניות | כמה מהקניות היו מתוכננות וכמה אימפולסיביות? | רשימת קניות שבועית ושימוש חוזר במוצרים בסיסיים |
| תחבורה | האם יש דרך קבועה לחסוך בלי לפגוע בשגרה? | נסיעות מרוכזות, בדיקת מסלולים לפני הזמנה |
| בילויים | האם יש תקרה שמרגישה טובה ולא חונקת? | להחליט מראש על סכום חודשי ולחלק לשבועות |
מה הורים יכולים לעשות לאורך השנים בלי לייצר לחץ
הורים לא צריכים להיות מומחי השקעות כדי לגדל ילדים עם ביטחון כלכלי. מה שכן נדרש הוא עקביות, שקיפות מותאמת גיל, והסכמה משפחתית על כללים בסיסיים. ילדים מרגישים מיד אם כסף הוא טאבו או מקור למריבות. במקום להסתיר הכול או לשתף יותר מדי, אפשר לבחור מודל ביניים: להסביר עקרונות, להציב גבולות, ולדבר על בחירות.
עוד נקודה חשובה היא לתת מקום למשפחה המורחבת ולערכים שמגיעים מהבית. לעיתים כסף מתחבר לזהות, מסורת, ולמה שאנחנו רוצים להעביר הלאה. לקראת סוף התהליך, כשילדים כבר בוגרים יותר ושואלים גם על שורשים, שייכות ונכסים משפחתיים, אפשר להרחיב פרספקטיבה דרך אתר מורשת ונחלה שמציע תוכן רקע בנושאים של מורשת והתיישבות, בהקשר שיכול לעזור לשיחות משפחתיות על אחריות בין דורית.
- ליצור שגרה של ״בדיקת מצב״ קצרה: פעם בחודש, בלי דרמה, רק להבין איפה עומדים.
- להגדיר מראש מה הורים מממנים ומה לא, ולשנות בהדרגה עם הגיל.
- להפריד בין עזרה לבין חילוץ: לעזור לתכנן פתרון, לא רק לכסות חוב.
- לשבח תהליך ולא רק תוצאה: גם החלטה לא מושלמת יכולה להיות למידה מצוינת.
בסופו של דבר, ביטחון כלכלי לילדים הוא שילוב של ידע, הרגלים וסביבה שמאפשרת להתנסות. כשמשאירים מקום לשאלות, לטעויות קטנות ולשיח פתוח, הילד גדל לתוך תחושת מסוגלות: הוא לא מפחד מכסף, לא רודף אחריו, ובעיקר יודע להשתמש בו כדי לבנות חיים יציבים.